Kompas 1 net – Pemerintah sedang menyiapkan keseluruhan kerangka regulasi dan kebijakan agar tujuan utama program, yaitu meningkatkan kegiatan ekonomi desa melalui kebijakan afirmatif pemerintah tetap dapat dijalankan secara akuntabel dan berkelanjutan. Pembangunan desa merupakan salah satu prioritas strategis dalam agenda nasional yang tercantum dalam astacita. Prioritas ini telah diperkuat melalui penerbitan Instruksi Presiden Nomor 9 Tahun 2025 tentang Percepatan Pendirian Koperasi Desa dan Koperasi Kelurahan Merah Putih.
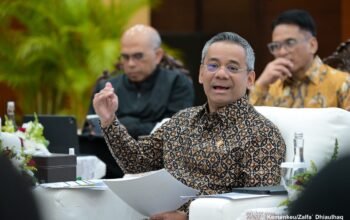
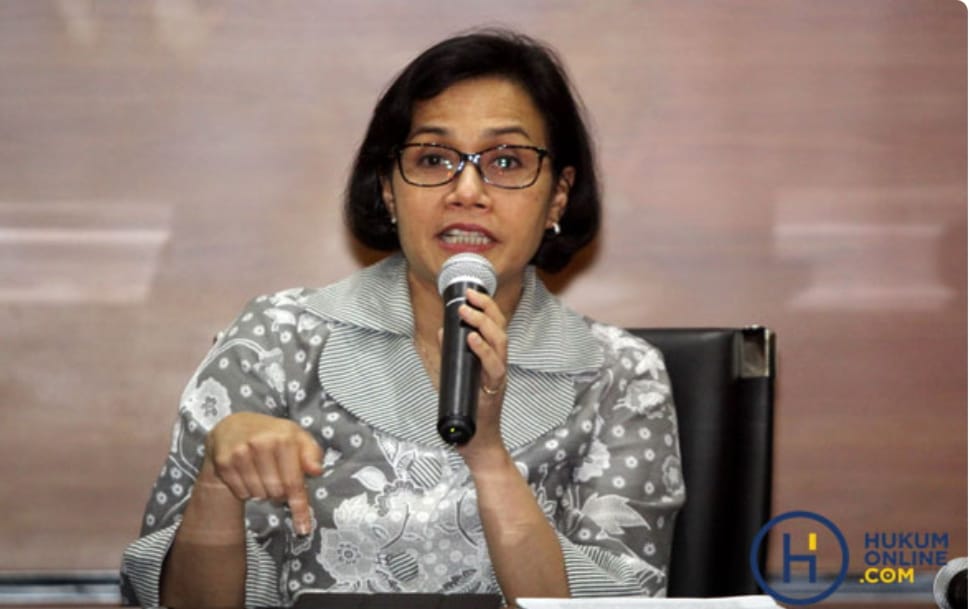
“Dari target setidaknya 80 ribu pendirian koperasi, ada yang didirikan melalui pengembangan koperasi yang sudah ada, ada yang melakukan revitalisasi, atau merupakan pendirian koperasi baru,” ujar Menteri Keuangan Sri Mulyani Indrawati dalam konferensi pers hasil rapat Komite Stabilitas Sistem Keuangan (KSSK) ke-III tahun 2025, Senin (28/7).
Ia menekankan pemerintah akan terus mendorong agar model bisnis dari koperasi desa dan koperasi keluarga merah-putih dapat berjalan secara optimal, disesuaikan dengan potensi ekonomi yang ada di desa dan kelurahan masing-masing. Ia juga menyebutkan inisiatif ini telah mendapatkan dukungan lintas kementerian dan lembaga.
Dalam hal tata kelola, setiap kepala desa atau lurah memiliki peran ganda, yaitu sebagai pengawas sekaligus penanggung jawab atas koperasi di wilayahnya. Tujuannya, agar koperasi dapat berjalan dengan baik dan tetap dalam kerangka tata kelola yang sehat.
“Tidak hanya membantu dalam legalisasi berdirinya koperasi, namun juga mereka bertanggung jawab untuk mengembangkan sumber daya manusianya dan tata kelola koperasinya. Sehingga koperasi dapat berjalan dengan pengawasan dan kinerjanya dapat tetap terjaga sesuai dengan tata kelola yang baik,” katanya.
Dari sisi pembiayaan, pemerintah pusat, melalui Kementerian Keuangan, memberikan dukungan likuiditas kepada empat bank besar BRI, BNI, Mandiri, dan Bank Syariah Indonesia (BSI) dengan cara penempatan dana pemerintah. Hal ini menjadi bagian penting dari strategi pembiayaan koperasi tanpa menimbulkan tekanan terhadap likuiditas pasar.
“Jadi ini untuk menjawab apakah koperasi mengambil likuiditas dari dana pihak ketiga? Tidak. Kita juga menempatkan dana di bank tersebut. Sehingga perbankan mendapatkan dana dan bahkan biaya penempatan dana ini relatif murah,” terangnya.
Dengan skema ini, keempat bank memiliki kapasitas untuk memberikan pinjaman kepada koperasi desa dan koperasi kelurahan merah putih dengan tingkat bunga rendah, yakni 6 persen. Pembiayaan ini juga memanfaatkan dana Saldo Anggaran Lebih (SAL) yang ditempatkan di Bank Indonesia, dan disalurkan melalui mekanisme pinjaman oleh perbankan. Namun demikian, Menkeu menekankan pemberian pinjaman tetap harus dilakukan dengan prinsip kehati-hatian.
“Bank-bank tersebut yaitu BRI, BNI, Mandiri dan BSI harus melakukan proper due diligence. Jadi ini bukan masalah kejar target koperasi harus tersedia, tapi mereka tetap harus melakukan uji kelayakan agar pinjaman tersebut benar-benar digunakan untuk membangun ekonomi desa dan kelurahan,” tegasnya.
Skema pendanaan ini dirancang bersama antara Kementerian Keuangan, Kementerian BUMN, dan bank-bank Himbara. Selain suku bunga rendah 6 persen, pinjaman koperasi juga diberikan dengan jangka waktu lima tahun dan grace period antara enam hingga delapan bulan, disesuaikan dengan kapasitas usaha di masing-masing wilayah.
“Pak Gubernur, kemudian OJK, semuanya juga akan membantu melalui program-program ini dengan kebijakan-kebijakan akomodatif maupun makroprudensial. Ini bertujuan agar ketersediaan pendanaan dan likuiditas tidak sampai mengganggu sistem, dan penyaluran kredit tetap dilakukan secara prudent,” jelas Sri Mulyani, dilansir dari HukumOnline.com
Pemerintah juga akan memberikan dukungan dalam bentuk penjaminan, dan saat ini telah mengeluarkan Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2025 tentang tata cara pinjaman dalam rangka pendanaan Koperasi Desa dan Koperasi Kelurahan Merah Putih. PMK ini diharapkan menjadi acuan bagi bank dan koperasi dalam menjalankan proses pinjam-meminjam secara benar dan bertanggung jawab.
Di sisi lain, pemerintah juga menyelaraskan kebijakan dengan Kementerian Dalam Negeri dan Kementerian Desa, Pembangunan Daerah Tertinggal dan Transmigrasi (Kemendes PDTT). Kementerian Dalam Negeri, lanjut Sri Mulyani, sedang mempersiapkan pengaturan mengenai kewenangan, kewajiban, dan dukungan penggunaan Dana Alokasi Umum (DAU) dan Dana Bagi Hasil (DBH) untuk membantu pengembalian pinjaman koperasi.
Sri Mulyani menekankan bahwa keseluruhan kerangka regulasi dan kebijakan ini bertujuan agar tujuan utama program, yaitu meningkatkan kegiatan ekonomi desa melalui kebijakan afirmatif pemerintah tetap dapat dijalankan secara akuntabel dan berkelanjutan.
“Risiko tetap harus dikelola dengan baik. Bank tetap menjalankan tugasnya secara profesional, meskipun pemerintah memberikan afirmasi dan bahkan dukungan berupa penjaminan terhadap pinjaman tersebut,” tandasnya.
Sebelumnya, Kemenkeu telah menetapkan regulasi terbaru yang memberikan kerangka hukum atas skema pembiayaan dari bank Himbara kepada koperasi desa dan kelurahan. Regulasi ini tertuang dalam Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2025.
Dalam peraturan tersebut, koperasi yang tergabung dalam program Koperas Merah Putih dapat mengakses fasilitas pembiayaan dari bank pemerintah hingga Rp3 miliar, dengan suku bunga tetap sebesar 6 persen per tahun, dan jangka waktu pelunasan maksimal 72 bulan atau enam tahun. Namun, sebelum pinjaman dapat disalurkan, koperasi wajib memperoleh persetujuan dari kepala daerah, baik bupati/wali kota untuk tingkat kelurahan maupun kepala desa untuk tingkat desa.
Persetujuan tersebut tidak serta-merta, melainkan harus melalui mekanisme musyawarah pembangunan desa atau kelurahan. Selain menyetujui pengajuan pinjaman, musyawarah ini juga menjadi dasar dalam pemberian izin penggunaan Dana Desa, DAU, maupun DBH sebagai jaminan pengembalian pinjaman.
Tata cara dan mekanisme kewenangan persetujuan dari bupati/wali kota diatur lebih lanjut dalam peraturan Menteri Dalam Negeri, termasuk penggunaan DAU dan DBH. Sementara ketentuan serupa di tingkat desa menjadi kewenangan Kementerian Desa, Pembangunan Daerah Tertinggal, dan Transmigrasi.
Skema pinjaman ini bukan sekadar untuk modal kerja biasa, tetapi juga mencakup kegiatan ekonomi strategis di tingkat desa atau kelurahan. Jenis pembiayaan yang dapat diberikan mencakup pendanaan untuk pengelolaan kantor koperasi, penyediaan sembako, unit simpan pinjam, serta pendirian klinik desa/kelurahan dan apotek.
Tidak hanya itu, dana juga dapat digunakan untuk pengembangan gudang penyimpanan (cold storage) dan logistik lokal, dengan mempertimbangkan kondisi dan potensi wilayah masing-masing serta infrastruktur ekonomi yang telah tersedia. Lebih lanjut, dalam Pasal 5 ayat (1) PMK tersebut, dijelaskan bahwa skema pinjaman diberikan dengan memperhatikan lima poin utama.
Pertama, plafon maksimal pinjaman sebesar Rp3 miliar, dengan batas maksimal Rp500 juta yang boleh digunakan untuk belanja operasional. Ketentuan ini juga berlaku bagi koperasi yang dibentuk oleh gabungan beberapa desa atau kelurahan. Kedua, tingkat bunga/margin/bagi hasil untuk penerima pinjaman ditetapkan sebesar 6% per tahun. Ketiga, jangka waktu pinjaman ditetapkan maksimal 72 bulan. Keempat, koperasi akan mendapatkan masa tenggang (grace period) selama 6 hingga 8 bulan. Kelima, angsuran pinjaman dilakukan setiap bulan.
Namun, tidak semua koperasi otomatis berhak menerima pinjaman ini. Ada enam syarat dasar yang harus dipenuhi oleh setiap koperasi yang ingin mengakses pembiayaan ini, yakni berbadan hukum koperasi, memiliki Nomor Induk Koperasi (NIKop), memiliki rekening bank atas nama koperasi, memiliki Nomor Pokok Wajib Pajak (NPWP) atas nama koperasi, memiliki Nomor Induk Berusaha (NIB), serta menyusun proposal bisnis yang memuat rincian anggaran belanja modal dan/atau operasional, tahapan pencairan pinjaman, dan rencana pengembaliannya.
Selain keenam persyaratan tersebut, bank juga diperbolehkan menetapkan kriteria tambahan sesuai ketentuan yang berlaku dalam peraturan perundang-undangan yang relevan. Hal ini guna memastikan bahwa pinjaman benar-benar digunakan secara produktif dan bertanggung jawab.
Ade Irawan